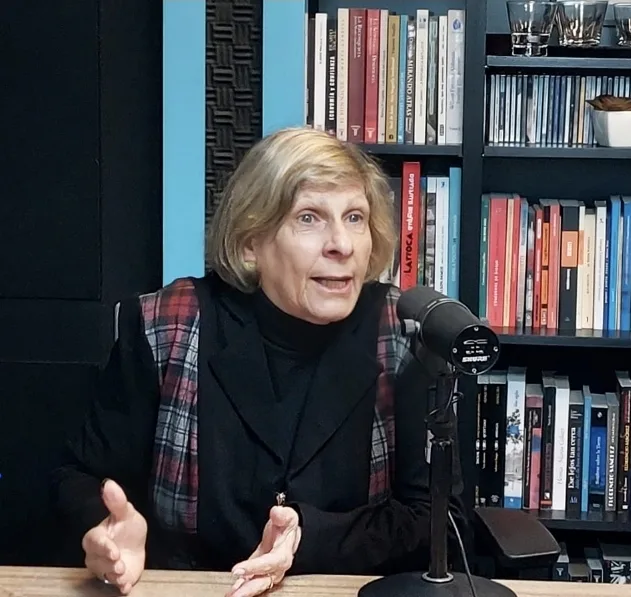
La presidenta de la Asociación Uruguaya de Consumidores Unidos (AUCU), Dora Szafir, advirtió sobre las dificultades que enfrentan miles de uruguayos para salir del endeudamiento, una situación que calificó como una “muerte civil”.
Durante una entrevista en La Contratapa de la Revista de FM GENTE cuestionó los intereses aplicados por las instituciones financieras, denunció cláusulas abusivas en contratos de tarjetas de crédito y anunció que la organización presentará una denuncia ante el Banco Central del Uruguay (BCU).
La exjueza y profesora de grado y posgrado en materia de consumo, consideró que la situación requiere una respuesta del Estado y reclamó al Poder Legislativo la aprobación de mecanismos que permitan recuperar financieramente a quienes contrajeron deudas de buena fe y posteriormente quedaron imposibilitados de pagarlas.
En ese sentido, sostuvo que muchas personas atraviesan una “muerte civil”, debido a las dificultades para alquilar una vivienda, acceder al crédito y participar del mercado de consumo.
“Es un deber del Estado, yo creo que hay un debe del Poder Legislativo para dictar una norma y tratar de recuperar a los deudores”, expresó.
Explicó que una de las propuestas de rehabilitación financiera está dirigida a personas con ingresos mensuales de hasta 77.000 pesos, que no poseen bienes y carecen de recursos suficientes para afrontar sus obligaciones.
Aclaró que la medida no alcanzaría a todos los deudores, sino principalmente a quienes se endeudaron por circunstancias ajenas a su voluntad y no tienen posibilidades reales de regularizar su situación.
Szafir cuestionó la legislación sobre usura y aseguró que los intereses permitidos pueden convertir deudas inicialmente pequeñas en obligaciones imposibles de pagar.
Como ejemplo, recordó el caso de una persona que debía 27.000 pesos a un banco y que, años después de la crisis de 2002, cuando intentó cancelar su deuda entre 2007 y 2008, recibió una liquidación cercana al millón de pesos.
También mencionó situaciones en las que personas llegaron a perder su vivienda por deudas originadas en la compra de muebles.
Según explicó, esta práctica continúa siendo uno de los principales obstáculos para quienes buscan regularizar sus deudas.
También criticó que las tasas máximas permitidas por la legislación sobre usura se calculen a partir de referencias vinculadas a las tasas aplicadas por las propias instituciones financieras.
En relación con las iniciativas legislativas, recordó que participó en la elaboración de un proyecto impulsado por Cabildo Abierto, a solicitud de Guido Manini Ríos, que obtuvo respaldo unánime en la Comisión de Hacienda, pero posteriormente no prosperó en el plenario.
Señaló que una diputada del Frente Amplio presentó otra propuesta que contempla varias soluciones, aunque consideró que todavía mantiene aspectos pendientes, especialmente la eliminación de la capitalización de intereses.
Szafir aclaró que no tiene identificación partidaria y que su participación en estas iniciativas responde exclusivamente a la búsqueda de soluciones para los consumidores.
Otro de los temas abordados durante la entrevista fue la modificación de los contratos de tarjetas de crédito por parte de distintas instituciones financieras.
La especialista denunció que algunas entidades están incorporando nuevas condiciones que, según su interpretación jurídica, contienen cláusulas abusivas y disposiciones prohibidas por la legislación vigente.
Cuestionó la actuación del Banco Central, organismo al que atribuyó la responsabilidad de controlar estas prácticas y aplicar las sanciones correspondientes.
“El Banco Central, que tiene que actuar de oficio, no está haciendo absolutamente nada”, afirmó.
Explicó que el artículo 30 de la Ley de Relaciones de Consumo establece mecanismos de protección frente a cláusulas abusivas que generan un desequilibrio injustificado entre los derechos y obligaciones de consumidores y proveedores.
Señaló que los contratos bancarios son contratos de adhesión, por lo que los clientes generalmente no pueden negociar sus condiciones y deben aceptar las disposiciones redactadas por las instituciones para acceder a sus servicios.
Según indicó, la legislación permite sancionar administrativamente estas prácticas mediante multas y recurrir a la Justicia para solicitar la eliminación de las cláusulas abusivas o su sustitución por condiciones equilibradas.
También cuestionó las disposiciones contractuales mediante las cuales algunas instituciones pretenden exonerarse de responsabilidad ante fraudes o problemas de seguridad, trasladando las consecuencias económicas a los usuarios.
Sostuvo que los bancos tienen obligaciones de protección hacia sus clientes y que no pueden desligarse de ellas de manera general, aunque reconoció que existen excepciones legales ante situaciones de fuerza mayor.
Advirtió sobre prácticas en las que los consumidores deben aceptar determinadas condiciones antes de poder conocer íntegramente su contenido.
Consideró que este procedimiento vulnera los derechos de los usuarios, porque implica aceptar obligaciones sin disponer previamente de la información necesaria.
Ante estas situaciones, anunció que AUCU presentará una denuncia ante el Banco Central para solicitar la revisión de los contratos y las cláusulas que considera abusivas.
Adelantó que, si el organismo no adopta las medidas reclamadas, evaluarán recurrir al Tribunal de lo Contencioso Administrativo y eventualmente a la Justicia para procurar la eliminación de las disposiciones cuestionadas.
La presidenta de la asociación también expresó preocupación por la apertura de cuentas bancarias destinadas a menores de edad, algunas promocionadas desde los 12 años y otras a partir de los 14.
Según su interpretación del Código Civil y de las normas de protección al consumidor, los menores necesitan representación legal para celebrar determinados contratos, por lo que cuestionó que puedan administrar cuentas bancarias por sí mismos sin la intervención correspondiente de sus padres o representantes.
Sostuvo que estas modalidades podrían dar lugar a solicitudes de nulidad contractual y cuestionó que las instituciones financieras las promocionen sin resolver previamente los aspectos legales que señaló.
Durante la entrevista, Szafir también se refirió a las consecuencias sociales del sobreendeudamiento y advirtió que algunas personas excluidas del sistema financiero formal terminan recurriendo a prestamistas informales conocidos como “gota a gota”.
Explicó que estas modalidades pueden involucrar cobros diarios, amenazas e incluso episodios de violencia contra los deudores.
Afirmó que el problema ya está presente en Uruguay y rechazó el argumento de que reducir los intereses bancarios provocaría que más personas recurrieran a estos prestamistas.
“No, ya están en eso, no van a caer, ya cayeron”, expresó al referirse a quienes actualmente utilizan estos mecanismos informales de financiamiento.
La especialista también consideró que existe un escaso conocimiento de los derechos de los consumidores y una limitada disposición a presentar reclamos frente a las instituciones financieras.
Por ese motivo, destacó la importancia de informar a la población sobre las herramientas legales disponibles y promover una mayor participación ciudadana en la defensa de sus derechos.
Reclamó a los legisladores que impulsen soluciones para las personas endeudadas y sostuvo que mantenerlas indefinidamente excluidas del sistema financiero afecta su dignidad.
Szafir explicó que AUCU funciona como una organización no gubernamental, cuyos integrantes trabajan de manera honoraria y sin recursos económicos suficientes para financiar procesos judiciales individuales.
No obstante, señaló que la asociación busca reunir reclamos de consumidores afectados por problemas similares para presentar denuncias y promover acciones ante los organismos correspondientes.
También destacó que una mayor cantidad de afiliados permitiría fortalecer la representación de la organización y su capacidad de reclamar cambios en defensa de los consumidores.
Las personas interesadas en obtener información o incorporarse a AUCU pueden hacerlo gratuitamente a través del sitio web aucu.org.uy, sin necesidad de pagar cuotas de afiliación.
Foto: En Perspectiva (RadioMundo)
Firma editorial:
Redacción FM GENTE